根据中华全国商业信息中心的监测数据,2026年8月份全国重点大型零售企业(以百货集团企业为主)童装市场运行平稳,整体销售情况较上月有所改善,零售额与零售量增长水平均好于上月。
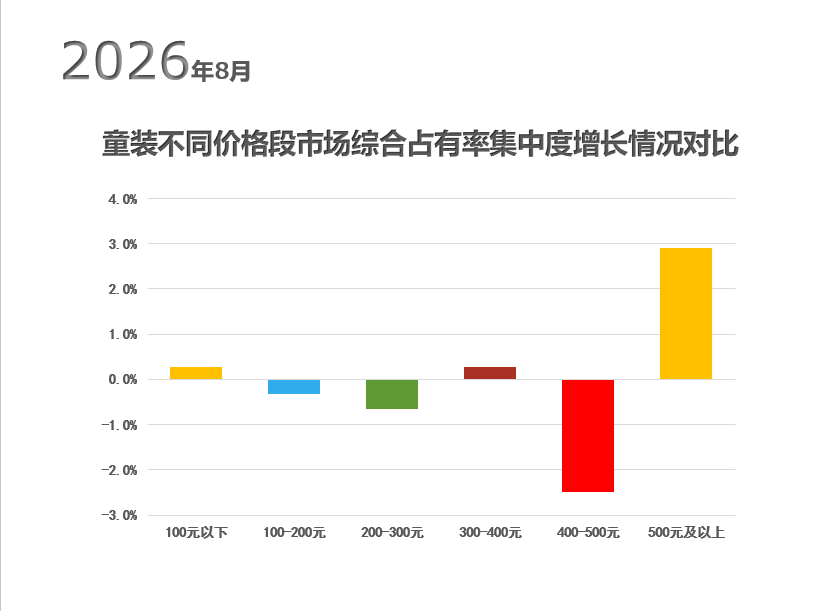
根据8月份童装市场品牌数据,监测范围内商品平均零售价格环比上涨11.32%,较去年同期降低2.31%。分价格段来看,同比去年呈现出“中低端走弱、高端走强”的分化态势。平均在100元以下的品牌市场综合占有率小幅度增加0.27个百分点,是低端市场中唯一实现正增长的价格带,但整体份额仍然较低。平均价格在100-200元和200-300元的品牌市场综合占有率最高,但较去年同期有所降低,领先优势有所收窄。300-400元区间则小幅回升,增加0.28个百分点,表现相对稳健。相比之下,400-500元区间下滑最为显著,减少2.48个百分点,是各价格区间中降幅最大的部分,市场份额明显收缩。500元及以上区间则成为增长最快的价格带,增长2.90个百分点,涨幅居各区间之首。
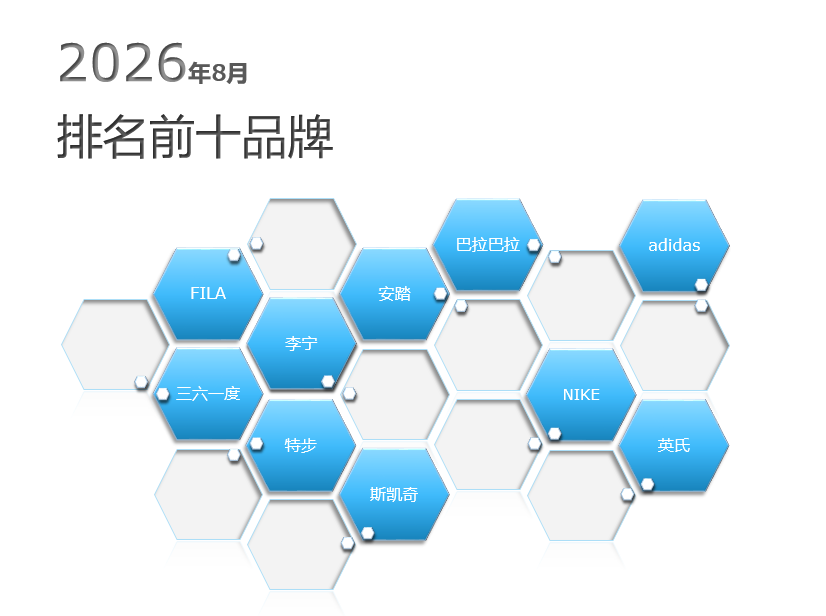
本月市场综合占有率前十位品牌为:巴拉巴拉、安踏、FILA、adidas、三六一度、李宁、NIKE、特步、英氏、斯凯奇。前十品牌集中度为39.56%,环比提高1.11个百分点,较去年同期下降1.39个百分点。其中巴拉巴拉和英氏表现较好,市场综合占有率较上年同期分别提高0.46和0.47个百分点。
从市场整体来看,2026年童装市场整体表现弱于服装大类,折射出消费逻辑与行业环境的悄然变化。一方面,童装作为传统认知中的刚性品类,其“抗跌”属性正在弱化,线下重点大型零售企业渠道的走弱,既可能受到网购、直播电商及内容平台持续分流的影响,也可能反映出消费者在童装支出上更趋谨慎、更重实用与性价比的心态转变。另一方面,消费者并非简单缩减购买,而是在购买频次、单次支出和品牌选择上更加理性,对品质、安全与场景适配的要求并未降低,但决策更趋精打细算。值得关注的是,高价格区间增幅最为明显,这一方面可能受换季带动秋冬新品集中上市、单价结构性抬升的影响,另一方面也反映出部分消费者对品牌认可度和品质信任度的重视仍在强化,高端需求并未消失,而是在收缩中更趋集中。总体而言,当前童装市场正处于总量承压与结构分化并存的阶段,行业增长动力正从普遍扩张转向对消费心态、渠道变化和品牌信任的更深层把握。