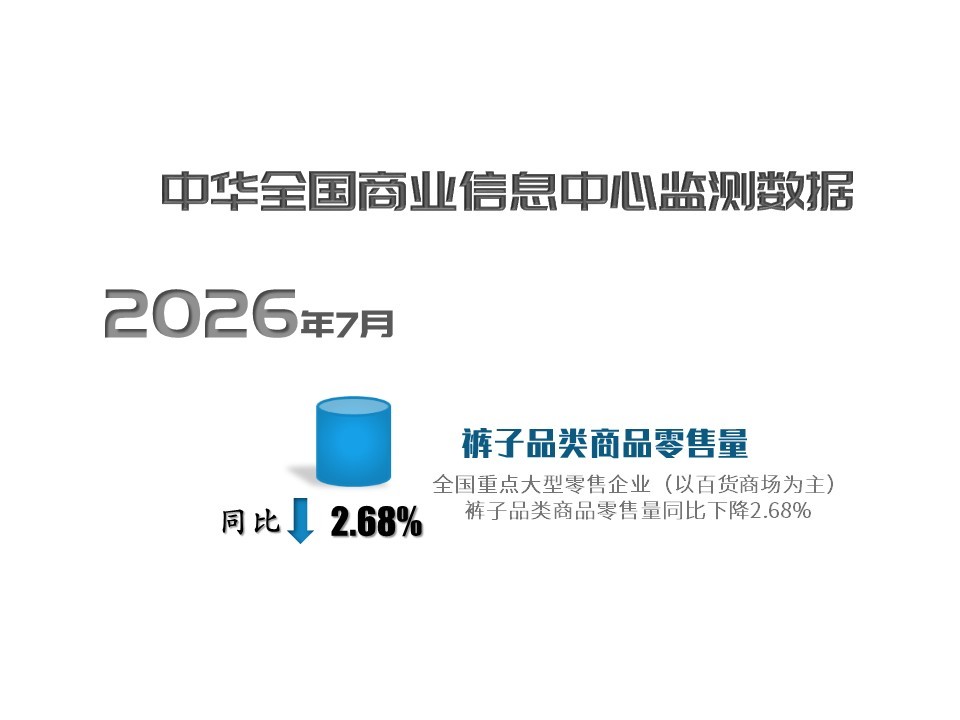
根据中华全国商业信息中心的监测数据,7月裤子类商品零售量同比出现小幅回落,零售量同比下降 2.68%,整体表现较好于服装大类。
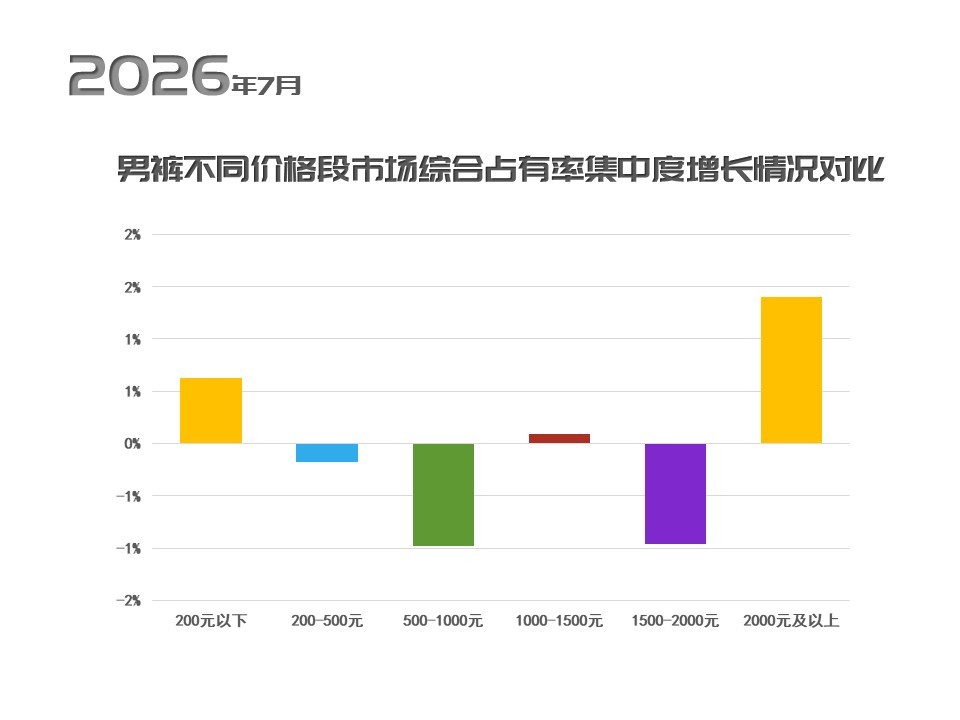
聚焦细分品类,从信息中心监测的7月份品牌销售数据来看,男裤市场呈现出两端增长、中间区间有所承压的运行特点:2000 元以上高端价位表现向好,本月市场综合占有率较上年同期提升1.40个百分点,品牌数量也有所增加;200 元以下大众价位同样实现增长,市场综合占有率同比提升 0.63 个百分点。 500‑1000 元及1500‑2000 元中高端区间的品牌市场综合占有率分别回落 0.98、0.96 个百分点。这一现象体现出男装消费理性升级背景下,消费选择逐步向不同价格圈层倾斜:高端消费群体更看重产品品质与品牌积淀,愿意为优质的产品与品牌体验付出相应成本;大众消费群体选购时则更多考量实用与价格适配度,处于中间价位区间的品牌,面临来自两端市场带来的竞争压力。
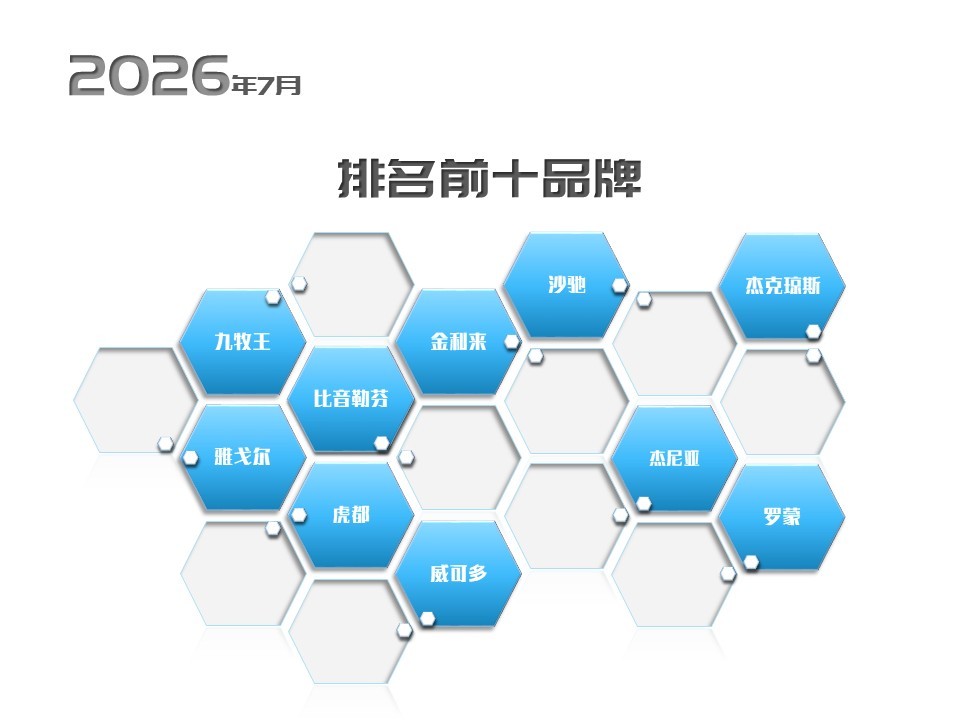
前十品牌包括九牧王、雅戈尔、比音勒芬、虎都、金利来、威可多、沙驰、杰尼亚、杰克琼斯、罗蒙,市场集中度合计为22.77%,相比上年同期和上月分别下降0.26和1.84个百分点。
男裤品类的消费群体相对稳定,用户忠诚度较高,沉淀了一批持续复购的核心客群。男性消费者一旦认可某一品牌的版型、面料与穿着体验,后续消费选择倾向性较强,愿意持续选购熟悉品牌,老客为线下门店贡献了相当一部分销售规模。在核心客群中,不同年龄段的消费诉求存在差异:成熟客群重视版型合身、面料耐用,复购稳定;年轻客群则偏好多场景适配、轻机能、简约休闲款式,对门店陈列氛围、穿搭服务有着更高要求。