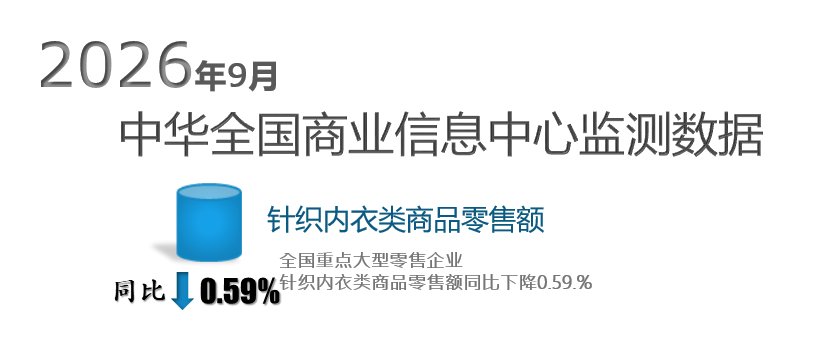
根据中华全国商业信息中心的监测数据,2026年9月份全国重点大型零售企业(以百货集团企业为主)针织内衣类商品零售额同比下降0.59个百分点,市场运行基本平稳,整体销售情况较上月有所改善。
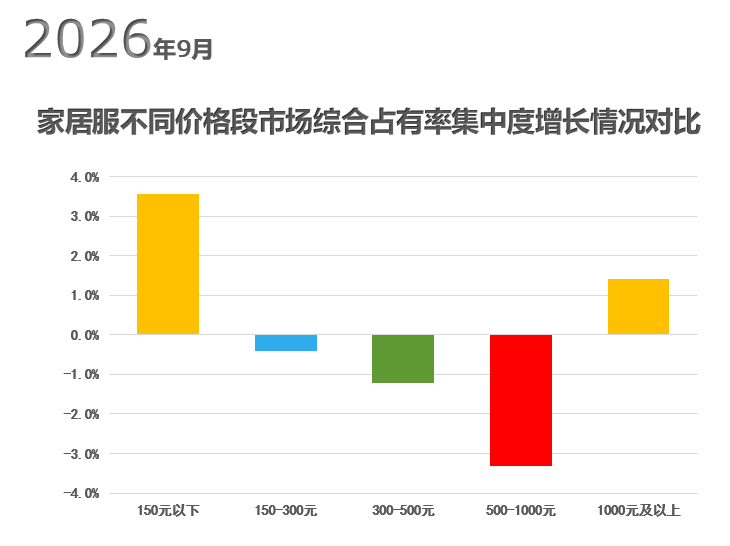
从市场综合占有率来看,家居服类同比去年呈现出“低端走强、中高端承压、高端韧性犹存”的分化格局。平均在150元以下的品牌市场综合占有率提升3.56个百分点,是各价格区间中提升最大的部分,低价格带的主导地位进一步强化。150-300元区间小幅下滑0.41个百分点,300-500元区间减少1.23个百分点,中价格段继续承压。500-1000元区间下滑最为明显,减少3.31个百分点,是本次统计中降幅最大的价格带,中高端市场份额收缩显著。相比之下,1000元以上区间增加1.40个百分点,高端市场逆势扩张,但与低价格段增幅相比仍相对有限。
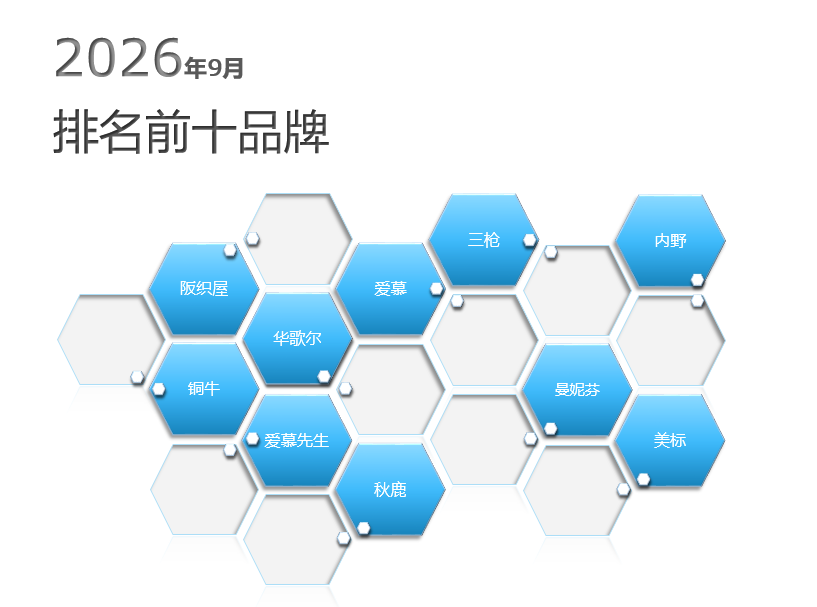
本月市场综合占有率前十位品牌为:三枪、爱慕、阪织屋、华歌尔、内野、铜牛、爱慕先生、曼妮芬、秋鹿、美标。前十品牌集中度为29.98%,环比下降0.88个百分点,较去年同期下降0.68个百分点。其中阪织屋和华歌尔表现较好,市场综合占有率较上年同期分别提高0.91和0.84个百分点。
家居服类消费与季节换季、居家场景和日常替换需求密切相关。从市场整体来看,2026年9月家居服市场运行保持基本平稳状态,同时呈现“哑铃型”结构性特征。一方面,消费者对舒适性、面料品质和性价比要求并未降低,但决策更趋理性,倾向于在满足基本穿着需求的前提下控制单次支出。另一方面,高端市场份额的提升,也反映出部分消费者对品牌认可度和品质信任度的重视仍在强化。