根据中华全国商业信息中心的监测数据,2026 年 9 月份全国重点大型零售企业(以百货集团企业为主)牙膏市场运行平稳,整体销售情况较上月有所改善。从同比看,市场仍处于低位调整区间,但降幅较前期明显收窄,1-9 月累计销售的小幅下行态势尚未改变。
从价格分布来看,20-30元和30元以上价格段品牌市场综合占有率分别较去年同期提高2.16和1.51个百分点;10元及以下、10-15元和15-20元价格段分别下降1.04、1.98和0.65个百分点。牙膏市场的份额结构与供给结构同步向中高价格段倾斜,高端化、功能化趋势明显。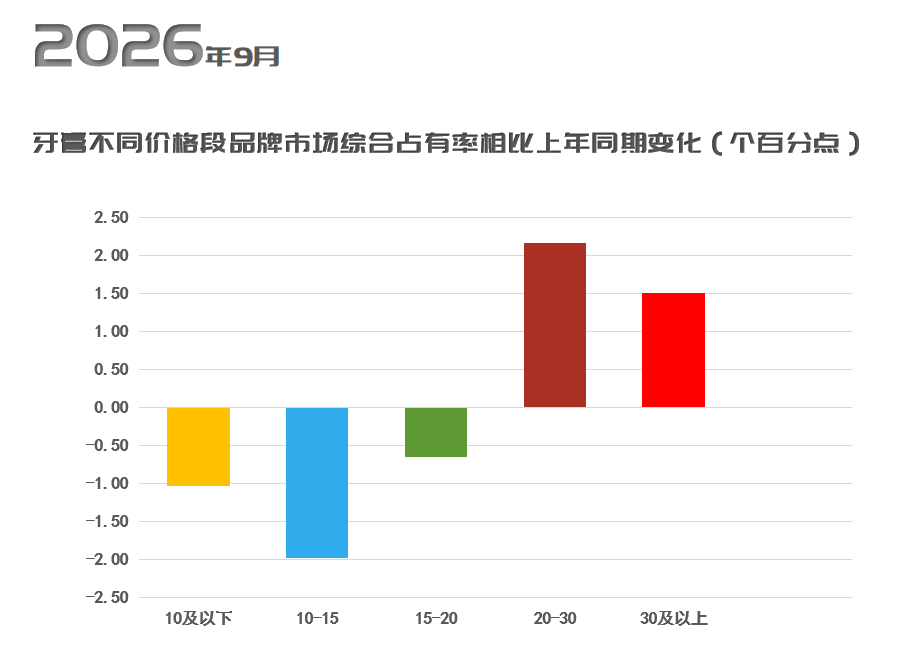
9月牙膏市场前十位品牌为云南白药、冷酸灵、佳洁士、舒适达、好来、舒客、高露洁、参半、中华、两面针。前十位品牌市场综合占有率合计65.70%,较去年同期下降0.29个百分点,较上月提高0.36个百分点,市场集中度维持高位,整体格局基本稳定。
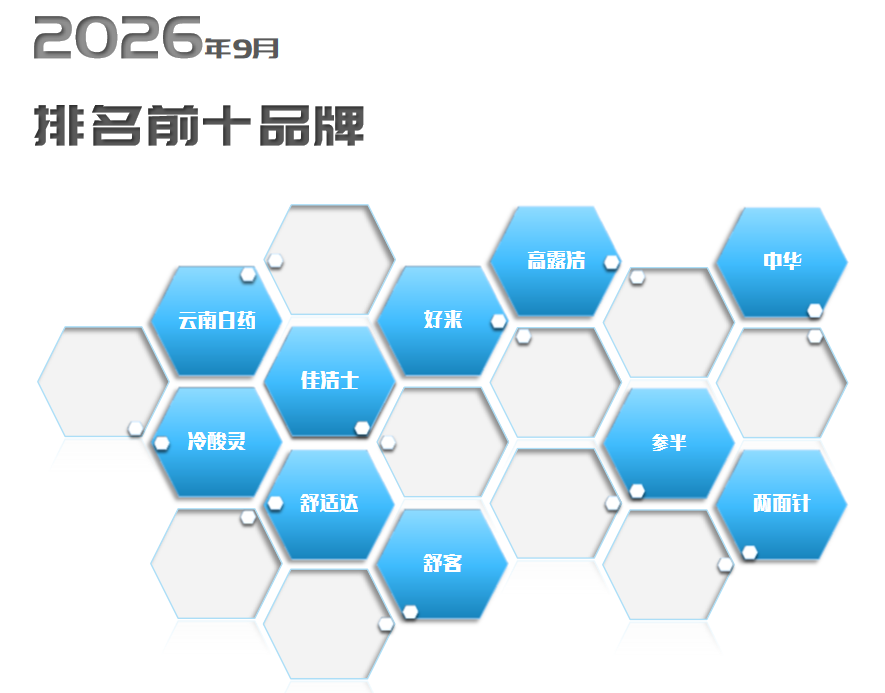
牙膏属高频快消日化品类,总体来看,其销售呈现总量承压、价格上行、格局趋于固化三大特点:零售额同比降幅大于年内累计降幅,反映的是百货客流下滑与线上分流带来的收缩而非需求降温;中高价格段占有率逆势提升,增长逻辑已从“以量取胜”转向“以质提价”;前十位品牌合计占有率保持高位,头部地位稳固。渠道分工上,牙膏作为日用消费品,其购买对线下终端即时可得性的依赖较弱,并不构成购买关键,线上更多承接价格敏感型需求与即时零售补货,线下价值相应由走量转向体验与背书;抗敏、美白、牙龈护理等功能细分则成为提价的主要载体。整体看,牙膏品类短期仍处承压,但刚需属性与功能升级逻辑支撑长期发展,竞争将进一步向功能研发与渠道协同两端集中。